
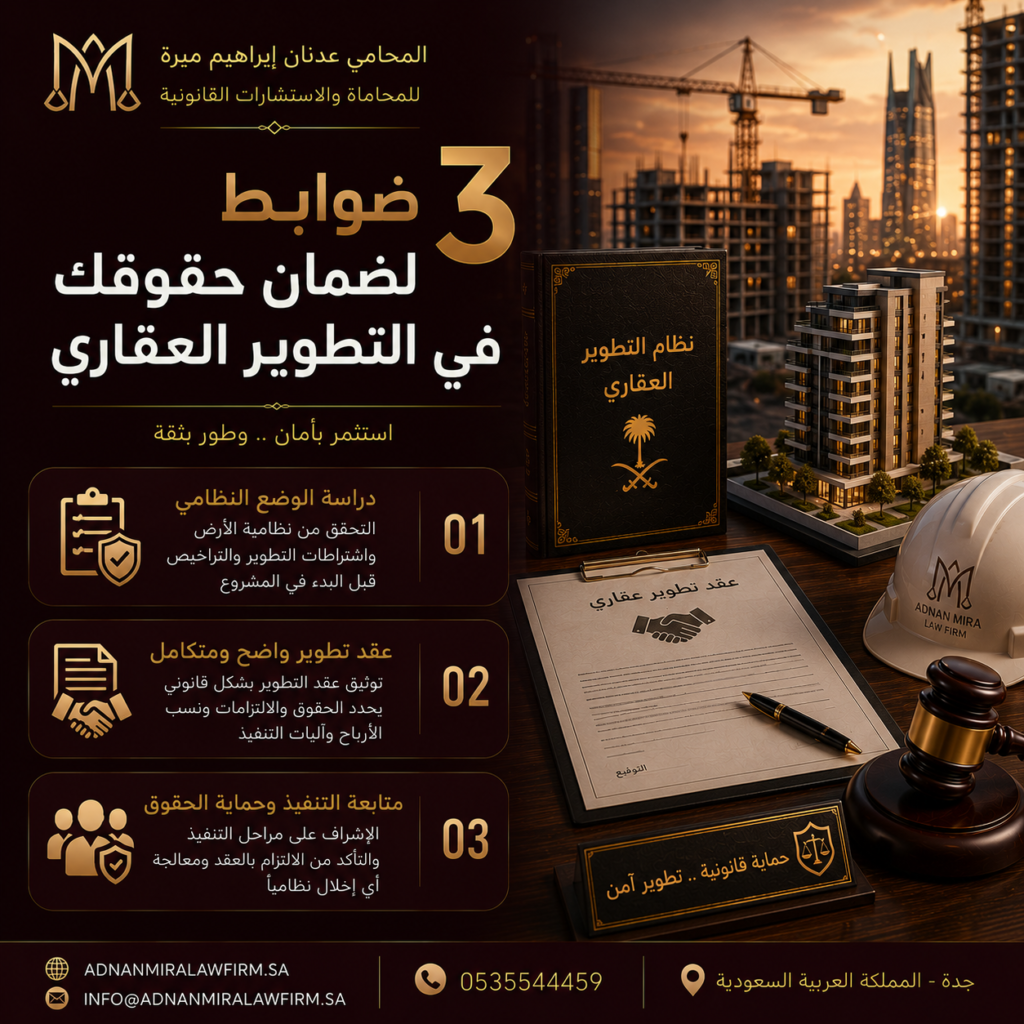
3 ضوابط لضمان حقوقك في التطوير العقاري
يمر القطاع العقاري في المملكة العربية السعودية بمرحلة تحول تاريخية غير مسبوقة، حيث تحولت مشاريع التطوير العقاري من مجرد بناء وحدات سكنية أو تجارية إلى صناعة متكاملة تحكمها أنظمة وقواعد دقيقة وضعت خصيصاً لحماية كافة الأطراف في السوق. نظراً لضخامة الاستثمارات في هذا المجال وتعدد الجهات الداخلة فيه (من ملاك أراضي، ومطورين، وممولين، ومشتري الوحدات)، فإن غياب التنظيم القانوني الواضح قد يحول مشروعاً واعداً إلى دوامة من النزاعات المالية والعقارية. إن حماية رأس مالك واستثمارك العقاري لا تعتمد على حسن النوايا، بل على الالتزام الصارم بالمعايير النظامية الوقائية. في هذا المقال، يستعرض مكتب عدنان ميرة للمحاماة أهم 3 ضوابط نظامية وقانونية تضمن حماية حقوقك وتحقيق أعلى درجات الأمان في مشاريع التطوير العقاري.
تعتبر 3 ضوابط لضمان حقوقك في التطوير العقاري أساساً لحماية المستثمرين والمطورين على حد سواء.
1. الالتزام بتراخيص الهيئة العامة للعقار وبرنامج “وافي”
الضابط الأول والأهم لبدء أي مشروع تطوير عقاري بشكل سليم ونظامي هو الحصول على المظلة القانونية الرسمية لمباشرة النشاط، وتحديداً في مشاريع البيع أو التأجير على الخارطة.
تفعيل 3 ضوابط لضمان حقوقك في التطوير العقاري يساهم في تعزيز ثقة المتعاملين في السوق.
-
الإجراء النظامي: يجب على المطور العقاري التأكد من قيد المنشأة والحصول على التراخيص اللازمة من الهيئة العامة للعقار، والالتزام التام بمتطلبات برنامج البيع على الخارطة (وافي). يمنع النظام تماماً الإعلان عن المشاريع العقارية أو تسويقها أو جمع أي مبالغ مالية من المشترين قبل صدور رخصة “وافي” الرسمية للمشروع.
-
الأثر الحمائي: هذا الضابط يحمي المطور من العقوبات النظامية والغرامات الضخمة، وفي المقابل يمنح المستثمرين ومشتري الوحدات الطمأنينة الكاملة بأن المشروع يسير تحت رقابة وإشراف جهات حكومية تضمن جدية المطور وقدرته على التنفيذ.
توفير 3 ضوابط لضمان حقوقك في التطوير العقاري يحمي الطرفين من النزاعات القانونية المستقبلية.
2. تفعيل “حساب الضمان” (Escrow Account) وإدارته بحصانة
يُعتبر حساب الضمان المالي هو القلب النابض الذي يحمي التدفقات النقدية لمشروع التطوير العقاري، ويمنع خلط الأموال أو إساءة استخدامها.
إن وجود 3 ضوابط لضمان حقوقك في التطوير العقاري يعد من الأمور المهمة لجذب الاستثمارات.
-
الإجراء النظامي: يُلزم النظام المطور العقاري بفتح حساب بنكي مستقل لكل مشروع تطوير عقاري على حدة يُسمى “حساب الضمان” لدى أحد البنوك المحلية المعتمدة. تُودع في هذا الحساب كافة المبالغ المدفوعة من المشترين أو الممولين، ولا يتم الصرف منه لصالح المطور إلا بقرارات ومستندات رسمية تعتمد على “نسب الإنجاز الفعلي” في الموقع، وبناءً على تقارير هندسية مصدقة من الاستشاري المعين للمشروع.
-
الأثر الحمائي: حماية أموال المشروع من الضياع أو استخدامها في مشاريع أخرى؛ ففي حال تعثر المطور مالياً أو صدور مطالبات مادية ضده بصفته الشخصية، تظل أموال حساب الضمان محمية ولا تدخل ضمن أموال التفليسة، مما يضمن استمرار تمويل أعمال البناء والإنشاء حتى تسليم الوحدات لأصحابها.
تطبيق 3 ضوابط لضمان حقوقك في التطوير العقاري يضمن عدم تكرار الأخطاء السابقة.
3. صياغة “اتفاقية التطوير العقاري” وتوزيع المخاطر بدقة
في كثير من الأحيان، يقوم المشروع على شراكة بين (مالك الأرض) الذي يقدم الصك، وبين (المطور العقاري) الذي يتولى التصميم والتمويل والبناء، وهنا تكمن أهمية صياغة العقد المشترك.
يمكن أن تسهم 3 ضوابط لضمان حقوقك في التطوير العقاري في تحسين بيئة الأعمال.
-
الإجراء النظامي: صياغة اتفاقية تطوير عقاري تفصيلية تحدد بدقة التزامات كل طرف، والجدول الزمني للتنفيذ، وآلية تقسيم الأرباح أو الوحدات الناتجة عن التطوير. يجب أن يتضمن العقد بنوداً استباقية واضحة تنظم كيفية التعامل مع حالات الطوارئ أو الإعسار المالي لأي من الطرفين، وتحديد متى يحق لمالك الأرض سحب المشروع أو متى يحق للمطور المطالبة بالتعويض.
-
الأثر الحمائي: منع حدوث أي نزاع يودي بتجميد صك الأرض أو إيقاف المشروع في منتصف الطريق. وجود اتفاقية محصنة يسهل صياغة مطالبة معسر أو التعامل مع صك إعسار قد يصدر بحق أحد الأطراف، مما يتيح استمرار المشروع بالاعتماد على مطور بديل وضمان استعادة حقك من معسر دون إلحاق الضرر بالأصل العقاري الأساسي للمشروع.
تعتبر 3 ضوابط لضمان حقوقك في التطوير العقاري بمثابة شبكة أمان للمستثمرين.
جدول: الضوابط الثلاثة وآثارها النظامية على حماية المشروع
إن فهم 3 ضوابط لضمان حقوقك في التطوير العقاري يساعد في تحقيق النجاح.تؤكد 3 ضوابط لضمان حقوقك في التطوير العقاري على أهمية النظام والقانون.تعتبر 3 ضوابط لضمان حقوقك في التطوير العقاري ضرورية لاستقرار السوق.يساعد الالتزام بـ 3 ضوابط لضمان حقوقك في التطوير العقاري في تفادي المخاطر.تعد 3 ضوابط لضمان حقوقك في التطوير العقاري خطوة هامة نحو التحسين المستمر.تحقيق 3 ضوابط لضمان حقوقك في التطوير العقاري يعزز من الثقة بين الأطراف.تساعد 3 ضوابط لضمان حقوقك في التطوير العقاري في تنظيم العلاقة بين المعنيين.
| الضابط النظامي | الجهة المشرفة | الأثر الفوري وغايته الأساسية | النتيجة في حال غيابه |
| رخصة برنامج (وافي) | الهيئة العامة للعقار | إعطاء المشروع الصفة القانونية للبيع والتسويق على الخارطة. | إيقاف المشروع فوراً، غرامات مالية، ومساءلة قضائية. |
| حساب الضمان البنكي | البنك المركزي والوزارة | حصر أموال المشترين لصرفها فقط على أعمال بناء المشروع الحالي. | تجميد الأموال، خلط السيولة، وتعطل التدفقات النقدية للبناء. |
| اتفاقية التطوير العقاري | الموثقين والقضاء التجاري | ضبط العلاقة بين مالك الأرض والمطور وتحديد توزيع المخاطر والمدد. | نزاعات قضائية مطولة تؤدي لتجميد صك الأرض وضياع الأرباح. |
كيف نتحمل معك مسؤولية نجاح استثمارك العقاري؟
يمكن أن تؤدي 3 ضوابط لضمان حقوقك في التطوير العقاري إلى زيادة فرص النجاح.
إن الدخول في مشاريع التطوير العقاري دون دراسة قانونية وافية يضع استثماراتك في مهب الريح. نحن في مكتب عدنان ميرة للمحاماة نفهم مشكلتك بعمق ونقدم لك حلولاً متعددة تضمن لك الأمان المالي والنظامي من خلال:
-
صياغة اتفاقيات الشراكة والتطوير: إعداد العقود بين ملاك الأراضي والمطورين والممولين بما يضمن حقوق كافة الأطراف بوضوح تام.
الالتزام بـ 3 ضوابط لضمان حقوقك في التطوير العقاري هو أفضل طريق لتحقيق الأمان.
-
استخراج ومتابعة التراخيص: تقديم الدعم القانوني لتهيئة الملفات والمستندات المطلوبة للتعامل مع الهيئة العامة للعقار وبرنامج “وافي”.
-
حوكمة حسابات الضمان: مراجعة الشروط البنكية والتعاقدية الخاصة بحسابات الضمان لضمان انسيابية الصرف بناءً على نسب الإنجاز دون تعقيد.
-
التمثيل في نزاعات التطوير العقاري: الترافع والدفاع أمام المحاكم التجارية واللجان شبه القضائية لحل الخلافات العقارية وحماية الأصول من التجميد.
قسم الأسئلة الشائعة حول التطوير العقاري
س: هل يحق للمطور العقاري استخدام أموال المشترين في مشروع (أ) لتمويل بناء مشروع (ب)؟
لا يحق له ذلك إطلاقاً وبشكل قاطع بموجب الأنظمة؛ فكل مشروع مرخص له حساب ضمان مستقل تماماً في البنك، وتعتبر أي محاولة لنقل الأموال بين المشاريع أو استخدامها في غير غرضها المخصص مخالفة نظامية جسيمة تعرض المطور لعقوبات صارمة وإلغاء التراخيص الممنوحة له.
س: ماذا يحدث للمشترين في حال تعثر المطور العقاري وإفلاسه تماماً أثناء البناء؟
في هذه الحالة، تتدخل الجهة المشرفة (برنامج وافي بالتنسيق مع القضاء) للإشراف على حساب الضمان الخاص بالمشروع. نظراً لأن أموال الحساب محمية نظاماً، يتم عادة تعيين مطور عقاري بديل لاستكمال أعمال البناء باستخدام الأموال المتبقية في الحساب لضمان تسليم الوحدات للمشترين وحماية حقوقهم.
س: هل يُعتبر عقد التطوير العقاري الشفهي أو الخطابات المتبادلة ملزمة أمام المحاكم؟
المحاكم التجارية تعتد بالعقود والاتفاقيات المكتوبة والموثقة رسمياً، والاعتماد على الوعود الشفهية أو المراسلات غير المؤطرة في عقد تطوير شامل يعد مجازفة كبرى تضعف موقفك القانوني وتجعل إثبات الحقوق وتوزيع نسب الأرباح أمراً غاية في الصعوبة عند حدوث الخلاف.
خاتمة: يهمنا جداً أن لا تضيع حقوقك.. وأن تنمو استثماراتك
إن الالتزام بالضوابط النظامية والوقائية في قطاع التطوير العقاري هو الحصن المنيع الذي يحمي رأس مالك ويضمن تحويل الأفكار والمخططات إلى مشاريع ناجحة على أرض الواقع. نحن في مكتب عدنان ميرة للمحاماة نفهم مشكلتك جيداً، ونستطيع أن نقدم لك حلولاً متعددة تضمن سير مشاريعك العقارية وفق أعلى معايير الحماية والنظام وبما يليق بوقار ومكانة استثماراتكم.
نحن هنا لمرافقة نجاحكم العقاري، لا تتردد في التواصل معنا:
-
- المقر: جدة، المملكة العربية السعودية.
- الهاتف: 0535544459
- واتساب: اضغط هنا للتواصل المباشر
- البريد الإلكتروني: info@adnanmiralawfirm.sa